先週の為替相場は、日米要人の円安牽制発言、中東情勢、週末の米雇用統計、フランスの財政懸念などを背景に揺れ動く展開となりました。
ドル円に関しては、日米金利差に基づく円安ドル高の流れですが、介入警戒感が上値を抑えている、という構図に変わりはありません。
週末の米雇用統計では市場予想を大きく下回る、ちょっとしたネガティブサプライズだったことで一時ドル売りが進行し、ドル円も急落しましたが、ほどなくして反転上昇して下げ分を解消して、逆に上昇に転じることに。
雇用が弱い、というドルにとって弱気の材料であるにも関わらず、素直にドル売りに反応しないのは、それだけドル買いの需要が大きいことの示唆になります。
今の相場にとっては、米の雇用よりも物価高、粘着質的なインフレ、原油高などに伴うドル買いのほうが重要なんでしょう。
そして、ここにきてフランスの財政懸念が話題として取り上げられるケースが増えてきていますが、これが為替相場の主要なテーマとなるかどうか。
フランスはユーロ圏の中で最も深刻な財政赤字を抱えており、債務残高は対GDP比で119%に達しており、これは第二次世界大戦後で最も高い数値で、財政再建が急務と言われています。更には、フランス各地で教育環境への不満から高校生のデモが過激化しています。
でも…対GDP比119%で財政再建が急務なら、日本は?
ということで、
先週分のUSDJPYの1時間足チャートを振り返っておきます。
(チャート内に、青色四角枠と赤色四角枠を記述していますが、
青色四角枠はマイルールにおけるロング指向の領域、
赤色四角枠はマイルールにおけるショート指向の領域を表しています)
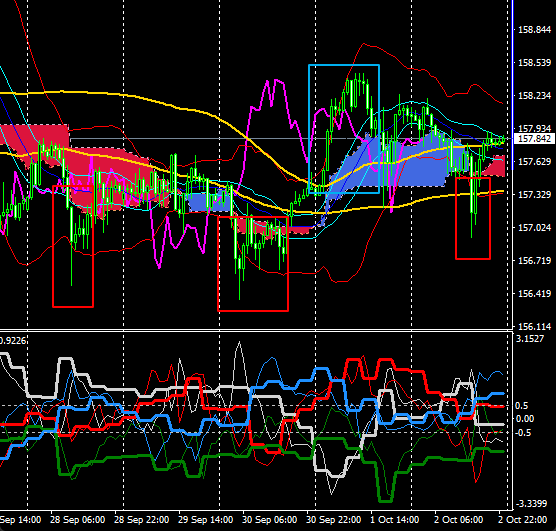
序盤は要人発言を受けた円高から始まりましたが、その流れは続かず、週を通して明確なトレンドは起こりませんでした。1週間の値幅は200PIPSほどでどちらかというと低ボラティリティか。
トレーディングとしては難しかったですね。上記では一応ショート指向の領域として3ヶ所示していますが、どれも単発。仮にこれらでショートエントリーしていたら全て損切になっていたでしょう。今の相場環境では、ファンダメンタルズに反した向きに仕掛けるのは、できるだけ避けたほうが良いという典型的な例です。
サブウィンドウの通貨の力関係を確認すると、USDもJPYも明確な方向性が出ていません。強いて言うなら、週中にUSD>JPYに切り替わった場面があるので、そこでロングすることはできます。
また、週を通してEURが弱かったので、ユーロクロスをショートするほうが分かりやすかったでしょう。
さて、月曜からの相場ですが、材料としてはFOMC議事録くらいか。
それ以外では、米国債、日本国債の利回りの推移に注目です。現状、米10年債利回りは5.273%、日本10年債利回りは3.091%になっています。
この差が広がるようだと、いくら口先介入しようとも、ドル円は上昇せざるを得ないでしょう。